财富积累不是把收入当成唯一变量
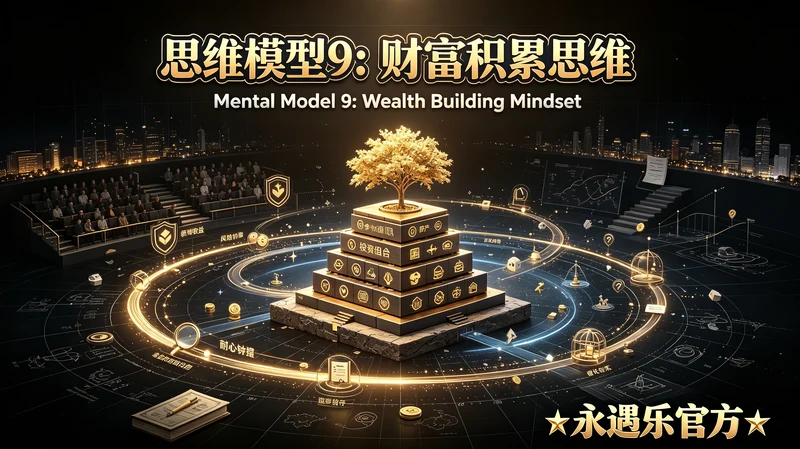
谈财富积累,很容易落进一个直觉:只要更努力、赚得更多,结果自然会越来越好。收入当然重要,但它只是系统的一个入口。真正决定长期差异的,是收入能否留下、留下的部分能否承受波动、能力能否持续提升,以及一次失误会不会把此前的积累清零。把财富理解成一场长期经营,才能避免被短期数字牵着走。
先区分现金流、净资产和安全垫
每月到账的钱是现金流,不等于已经拥有的财富;账面上看起来值钱的资产,也不等于随时能拿来应对风险。更实用的做法是把钱分成三个问题:今天的日常是否周转得开,未来的净资产是否增长,以及突发事件来临时有没有足够缓冲。没有安全垫就急于追求高收益,往往会被一次疾病、失业或家庭支出打断节奏。
低阶阶段的关键是提高可替代性之外的价值
刚起步时,人最主要的资产通常是时间和技能。单纯延长工时可以增加收入,但它的上限清晰,而且容易被身体、岗位和市场波动限制。更值得投入的是那些可以提高单位时间价值的能力:能解决更复杂的问题,能把经验写成流程,能让别人愿意为结果而不是时长付费。它不是否定勤奋,而是把勤奋用在可积累的地方。
技能积累要从可展示的成果开始
很多学习停留在“知道很多”,却没有形成外部可验证的成果。财富积累里的技能资本,最好能被作品、案例、客户反馈、稳定流程或可交付服务证明。每一次完成项目后,可以复盘三个问题:我解决了什么问题,哪个步骤最耗时,下一次怎样复用。持续把答案沉淀下来,能力才会从一次性劳动变成可迁移、可议价的资产。
储蓄率不是节衣缩食竞赛
把储蓄率理解成压低所有消费,通常难以长期执行。更合理的是先看固定支出是否挤压了选择权,再把一部分结余自动留作安全垫和长期投入。必要的健康、学习、家庭支持和提高效率的工具,不应简单归为“浪费”。关键不在于花得最少,而在于每一笔持续支出是否服务于生活稳定或能力增长。
杠杆首先意味着放大风险
财富话题里常被强调的杠杆,可能是资本、技术、平台、团队或内容传播。它们确实能放大成果,也会放大判断失误。没有现金流、没有专业能力、没有风险承受空间时,过早上杠杆很容易把小问题放大成不可逆后果。更稳的顺序是先建立安全垫和可重复的收入,再在自己能理解、能承担的范围内使用工具放大效率。
复利来自可持续,而不是一次暴冲
复利常被讲成神奇公式,但现实中的复利首先依赖持续性。稳定的睡眠、长期学习、可信赖的合作关系、低成本试错和不轻易中断的储蓄,都是复利的土壤。一次收益很高却需要持续透支身体或承担无法判断的风险,不一定比缓慢但可重复的积累更有价值。能走很多年,通常比某一年跑得特别快更重要。
不要把投资和投机混成一个词
投资需要理解对象、期限、成本和风险来源;投机更依赖价格变化、流动性和他人的预期。两者都可能带来结果,也都可能亏损,但决策依据不同。若对产品机制、退出条件和最坏情形说不清楚,就不应该把它包装成“稳健的财富计划”。本文不构成投资建议,任何涉及金融产品的选择都应结合自身情况,并在需要时咨询合格专业人士。
原始资本的第一用途是降低脆弱性
所谓原始资本,不一定是很大一笔钱。它也可以是稳定现金储备、可信客户、健康身体、可复用工具或一项有市场的技能。它的首要作用,是让人在选择工作、应对家庭事件、学习新能力时不必每次都被短期现金逼迫。拥有一点缓冲后,人才有条件拒绝明显不合适的机会,也才更能做长期决策。
收入结构需要避免单点依赖
只有一种收入来源并非错误,但风险会集中在一个岗位、一个客户或一个平台上。改善方式不是立刻追逐许多副业,而是逐步建立相邻的能力和客户来源:主业做深,留下可展示成果,偶尔验证一个小规模的补充渠道。渠道越多越好并不成立,关键是它们是否分散风险、是否可持续、是否会反过来伤害主业质量。
财富增长也需要会计式的诚实
把未到账的承诺、难以变现的物品、借来的资金和真实可支配的现金混在一起,会制造虚假的安全感。定期记录收入、必要支出、负债、流动资产和未来大额支出,能让决策更接近现实。账目不必复杂,但要能回答:我现在能撑多久,最脆弱的环节是什么,下一笔钱最该解决什么问题。
避免把比较当成行动指南
财富信息里最容易放大的是少数人的高光时刻,却看不见样本选择、运气和隐藏成本。拿自己的起点与别人的成果直接比较,往往只会产生焦虑或冲动。更可操作的比较对象是昨天的自己:风险是否更可控,能力是否更可迁移,现金流是否更稳定,是否有更多选择空间。这些指标不耀眼,但会决定长期质量。
建立一套季度复盘问题
每隔一段时间,不妨用几道问题复盘:我的收入里哪些来自可重复价值?如果主收入中断三个月,安全垫是否够用?我投入时间最多的技能,市场是否真的需要?有哪些支出在提高效率,哪些只是情绪补偿?我是否知道自己承担的最大风险是什么?这些问题不能保证财富增长,却能把注意力从短期刺激拉回真实经营。
对机会保持开放,对承诺保持谨慎
新的机会值得研究,但不必因为害怕错过就立即投入大额时间和资金。先用低成本验证需求、规则、退出机制和自己是否真正理解,再决定是否扩大。任何需要借债、辞掉稳定收入、让家人承担后果的决定,都更需要预先写下最坏情形。谨慎不是保守,而是让试错仍有回头路。
财富积累最终是在积累选择权
钱本身并不能自动解决所有问题,但健康的财务结构能让人有更多时间、更多谈判空间和更多拒绝权。把财富积累看成选择权的积累,就不必执着于表面数字,而会更关心稳定、能力、关系和风险边界。今天做的一次记录、一次学习、一次理性拒绝,也许看不出变化,却可能是长期系统开始运转的信号。
给自己的四个自检问题
第一,我是否把短期高收入误当成长期安全?第二,我当前最大的单点风险是什么,能否用安全垫或技能降低它?第三,我正在投入的能力能否留下可展示、可复用的成果?第四,下一次做重要金钱决定前,我是否写清了最坏损失和退出条件?能持续回答这些问题,比寻找某个“快速致富公式”更接近真正的积累。
视频链接: